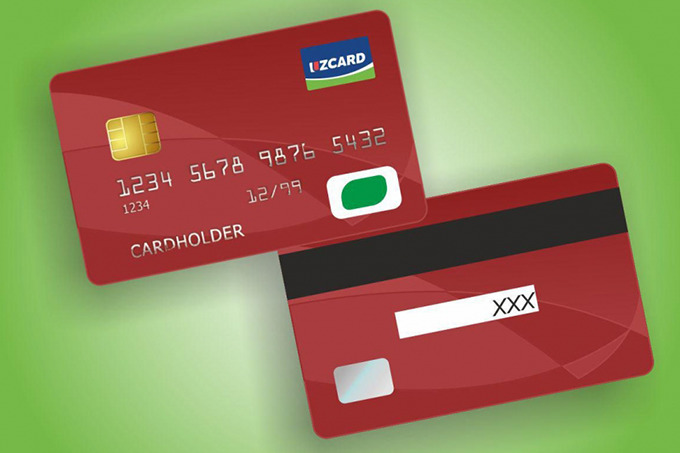
Специалисты UzCard работают над кобейджинговыми картами.
Главная особенность — использование нескольких платежных систем (обычно двух). На лицевой стороне такой карты присутствуют логотипы платежных систем, которые она поддерживает, например, Union Pay International или МИР. Чтобы выпустить кобейджинговые карты, две платежные системы должны заключить между собой соглашения. После этого банки выпускают карты, гарантируя их работу в соответствующих платежных системах. При этом обе системы работают с одним и тем же карточным счетом.
Кобейджинговые карты выгодны и пользователям, и платежным системам, и банкам, которые из выпускают. Держатель карты получает сразу несколько удобств. Во-первых, кобейджинговую карту можно использовать за пределами своей страны (например, если одна из поддерживаемых платежных систем — МИР, UnionPay). При этом не требуется никаких настроек или дополнительных действий — нужно только убедиться, что торговая точка работает с одной из платежных систем. Во-вторых, если в стране перестанет работать одна из иностранных платежных систем, останется возможность пользоваться локальной. Во-третьих, держатель получает привилегии каждой платежной системы, пользуясь одной картой.
Платежные системы расширяют охват и, следовательно, сферу влияния, таким образом увеличивая конкурентные преимущества. Банки, выпуская кобейджинговые карты, также улучшают конкурентоспособность, а еще имеют возможность оптимизировать затраты.
Больше не нужно будет иметь открывать две разные карты — для использования в Узбекистане и для покупок за границей. Необходимость открывать конверсионные карты тоже отпадет. Вы сможете оплачивать покупки в интернет-магазинах кобейджинговой картой и брать ее с собой за рубеж. Благодаря магнитной полосе покупки можно будет оплачивать просто проведя картой по кардридеру. Возможность оплаты с введением пароля также будет сохранена.
Когда покупатель оплачивает товар картой, платеж обрабатывается в платежной системе (именно это называется банковским термином процессинг), доступной в торговой точке. Комиссию при этом получают платежная система, банк-эмитент и банк-эквайер. Если магазин работает одновременно со всеми системами карточки держателя, то банк-эквайер (то есть банк, который организует прием карты в торговой точке) сам выбирает, через какую систему проводить операцию. Естественно, банк предпочтет работать с той системой, у которой комиссия ниже.
